Geplante Pflegereform löst die Probleme nicht
28.10.2026
Abstract
Die soziale Pflegeversicherung (SPV) hat drei zentrale Probleme: Ein enormes finanzielles Defizit, wachsende und insbesondere für Heimbewohner:innen kaum noch tragbare Eigenanteile und zunehmende Versorgungslücken. Die Regierungsparteien wollten laut ihrem Koalitionsvertrag eine „große Pflegereform“ auf den Weg bringen. Am 30. September hat die Bundesregierung den Kabinettsentwurf eines Pflegeneuordnungsgesetzes (PNOG-E) beschlossen. Der Entwurf wird die Probleme der Pflegeversicherung allerdings nicht lösen, sondern in Teilen sogar verschärfen. Schon jetzt ist klar, dass im nächsten Jahr eine neue Reform folgen muss.
Die zentralen Probleme der Pflege(ver)sicherung
Die SPV, die erst seit 1995 existierende jüngste Säule der deutschen Sozialversicherung, weist ein großes Finanzierungsproblem auf: Die Ausgaben steigen nach Angaben des GKV-Spitzenverbandes in diesem Jahr fast dreimal stärker als die Einnahmen. Für 2026 erwartet die SPV ohne Berücksichtigung der gewährten Darlehen ein Defizit von 4,4 Mrd. €. Für 2027 rechnet der Bundesgesundheitsminister mit einem Defizit von 8 Mrd. € und der GKV-Spitzenverband sogar mit einem von 10 Mrd. € – wenn sich nichts ändert. Das Defizit (allein) durch weitere Beitragssatzerhöhungen zu schließen, scheint vor dem Hintergrund der vergangenen Beitragssatzerhöhungen als nicht gangbar.
Gleichzeitig haben die Leistungen der SPV durch fehlende, verzögerte und unzureichende Dynamisierung erheblich an Wert verloren. So werden von 2017 bis 2027 das Pflegegeld um insgesamt 10 %, die Sachleistungsbeträge um insgesamt 15 % erhöht worden sein. Die kumulierte Inflationsrate für diesen Zeitraum beläuft sich dagegen voraussichtlich auf 30 %.
Eine Folge der unzureichenden Dynamisierung der Leistungen: Die von den Pflegebedürftigen zu zahlenden Eigenanteile wachsen. Dies zeigt sich insbesondere bei der Heimpflege (im ambulanten Bereich gibt keine amtliche Statistik zu gezahlten Eigenanteilen; Befragungsdaten zeigen aber, dass hier bei Preissteigerungen weniger Leistungen in Anspruch genommen werden): Zur Jahresmitte 2026 beliefen sich die pflegebedingten Eigenanteile (inklusive Ausblldungskosten) im ersten Jahr der Heimpflege nach Angaben des Verbandes der Ersatzkassen (vdek) bundesdurchschnittlich auf 1.775 € im Monat. Die Gesamteigenanteile (inklusive der Kosten für Unterkunft, Verpflegung und Investitionen) lagen sogar bei 3.364 € monatlich.
Die Folge: Immer mehr Heimbewohner:innen können die Kosten nicht selbst tragen, sondern benötigen zusätzlich zu den Leistungen der Pflegeversicherung die (Sozial-)Hilfe zur Pflege. Die Sozialhilfequote in Pflegeheimen erreicht 2026 den neuen Höchststand von 37 %.
Damit wird das zentrale Versprechen der Pflegeversicherung gebrochen: „Wer sein Leben lang gearbeitet und eine durchschnittliche Rente erworben hat, soll wegen der Kosten der Pflegebedürftigkeit nicht zum Sozialamt gehen müssen.“ So stand es 1993 in der Begründung zum Entwurf des neuen Pflegeversicherungsgesetzes (S. 2).
Um dieses Ziel zu erreichen, gab es ein zweites Leistungsversprechen: Die Pflegeversicherung soll „eine Grundversorgung sicherstellen, die im Regelfall ausreicht, die pflegebedingten Aufwendungen abzudecken“ (S. 8/9).
Davon kann derzeit nicht die Rede sein.
Schließlich ist die Versorgungssicherheit für Pflegebedürftige nicht mehr gewährleistet. Pflegeleistungen werden durch Angebotsbegrenzungen rationiert, Anfragen von Pflegebedürftigen und ihren Angehörigen in großem Umfang abgewiesen. Viele Einrichtungen erreichen bei der Personalausstattung nicht einmal die „Zielwerte“ nach § 113c Abs. 8 SGB XI, die perspektivisch eine sozialrechtliche Untergrenze der Personalbemessung darstellen.
Für die Zukunft drohen weitere Versorgungslücken: „Laut Pflegekräftevorausberechnung liegt die erwartete Zahl an Pflegekräften im Jahr 2049 zwischen 280 000 und 690 000 unter dem erwarteten Bedarf“.
Zentrale Regelungen des geplanten Pflegeneuordnungsgesetzes
Das geplante Pflegeneuordnungsgesetzes zielt vor allem darauf ab, das Defizit der SPV zu schließen.
Auf der Einnahmeseite ist vorgesehen:
Die Beitragsbemessungsgrenze (BBG) von derzeit 5.812,50 € soll – wie in der Krankenversicherung – zusätzlich zur regulären Anhebung um weitere 300 € steigen; die BBG beläuft sich dann 2027 auf monatlich 6.375 €,
Einführung eines Beitragszuschlags von 0,52 Prozentpunkten für bislang beitragsfrei mitversicherte Ehepartner (oder eingetragene Lebenspartner), die keine Kinder (> 7 Jahre) betreuen oder Pflegebedürftige pflegen,
Erhöhung des Beitragszuschlags für Kinderlose um 0,3 Prozentpunkte und
Einführung von Arbeitgeberbeiträgen bei Minijobs in Höhe von 3,6 %.
Auf der Ausgabenseite sind Kürzungen der Versicherungsleistungen für Pflegebedürftige und pflegende Angehörige in erheblichem Ausmaß vorgesehen. Zudem soll die Refinanzierung der Vergütungsanstiege für Pflegekräfte in nicht tarifgebundenen Einrichtungen begrenzt werden.
Auswirkungen für Pflegebedürftige
Pflegebedürftige sind insbesondere durch folgende Regelungen betroffen:
geplante Verschärfung der Kriterien zur Feststellung von Pflegebedürftigkeit,
Aussetzung der für Januar 2028 aktuell noch im Gesetz vorgesehene Leistungsdynamisierung; erst 2029 soll es eine eingeschränkte Dynamisierung geben,
„Entkernung“ des Pflegegrads 1 durch Wegfall des Entlastungsbetrags als bislang zentraler Leistung.
Neue Kriterien für Pflegebedürftigkeit: Dass die Schwellenwerte zur Anerkennung der Pflegebedürftigkeit und der jeweiligen Pflegegrade erhöht werden sollen (mit dem Ziel, den Anstieg der Zahl Pflegebedürftiger zu reduzieren), ist plausibel. Denn die Einführung des neuen Pflegebedürftigkeitsbegriffs Anfang 2017 wurde im Rahmen einer erstaunlich großzügigen Reform umgesetzt. Hier wieder etwas zurückzurudern, ist nachvollziehbar. Die dadurch entstehenden Ausgabenkürzungen sollen laut dem Kabinettsentwurf im nächsten Jahr 1,3 Mrd. € betragen und bis zum Jahr 2030 auf ein Volumen von 4,2 Mrd. € wachsen (S. 5).
Die im Gesetzentwurf vorgesehene Ausgaben von jährlich 0,5 Mio. € für einen zu beauftragenden Beirat zur Weiterentwicklung des Pflegebedürftigkeitsbegriffs (S. 6) legen aber nahe, dass hier über eine Korrektur hinaus eine umfassendere Revision geplant ist.
Eine andere Pflegegradverteilung hätte auch negative Konsequenzen auf die Personalausstattung der Pflegeheime. Die Personalobergrenzen des § 113c SGB XI geben die Relation von Pflegekräften (differenziert nach Qualifikationsniveau) zu Pflegebedürftigen (differenziert nach Pflegegraden) an. Verringern sich nun aufgrund einer neuen Bewertungssystematik – bei identischen Bewohnenden – die formellen Pflegegrade, reduziert das die rechnerisch ermittelte Obergrenze des refinanzierbaren Personals, obwohl sich am Pflege- und Personalbedarf nichts ändert. Dies ist eine nicht-intendierte Wirkung. Dabei besteht politisch Einigkeit darüber, dass ein weiterer Zuwachs des Pflegepersonals sachlich notwendig ist.
Entkernung Pflegegrad 1: Der Pflegegrad 1 war von Anfang an kein „echter“ Pflegegrad, weil er Pflegebedürftigen keine der Hauptleistungsarten (Pflegegeld, Pflegesachleistungen, Leistungen bei vollstationärer Pflege) gewährt. Die einzige nennenswerte Leistung ist der Entlastungsbetrag von zuletzt 131 € monatlich. Genau diese Leistung soll nun gestrichen werden, so dass vom Pflegegrad 1 nur noch eine leere Hülle zurückbleibt.
Aussetzung der Leistungsdynamisierung: Gravierend ist die Aussetzung der Leistungsdynamisierung, die laut dem aktuellen § 30 Abs. 1 SGB XI noch für den Januar 2028 vorgesehen ist. Sie soll ab Januar 2029 durch eine jährliche Leistungsdynamisierung ersetzt werden. Für die Anpassungshöhe wird in der derzeit noch geltenden Norm auf den „kumulierten Anstieg […] der Kerninflationsrate in den letzten drei Kalenderjahren, für die zum Zeitpunkt der Erhöhung die entsprechenden Daten vorliegen“ verwiesen. Für die nun geplante jährliche Anpassung ist dagegen der Durchschnitt der letzten drei Jahre relevant. Ein gravierender Unterschied. Wird zum Beispiel eine jährliche Kerninflationsrate von 2,5 % in den letzten drei Jahren unterstellt, so ergäbe sich nach jetzigem Gesetzesstand eine kumulierte Anpassung von 7,5 % zum Januar 2028, aber nach dem geplanten Gesetz nur eine durchschnittliche Anpassung von 2,5 % zum Januar 2029 – und damit eine reale Leistungskürzung. Im Finanztableau des PNOG-E wird der Umfang dieser Leistungskürzung allein für das Jahr 2028 mit 4,7 Mrd. € angesetzt (S. 5).
Auswirkungen für pflegende Angehörige
Auch für die pflegenden Angehörigen enthält der Referentenentwurf Leistungskürzungen. Rentenversicherungsbeiträge für Pflegende sollen nur noch bis zur Regelaltersgrenze gewährt werden. Wer bereits eine Altersrente als Teilrente bezieht, soll – anders als jetzt – keine Rentenanwartschaften mehr erwerben. Die noch im Referentenentwurf zum PNOG-E geplante Kürzung der Rentenbeiträge für pflegende Angehörige um 30 % enthält der vom Bundeskabinett verabschiedete Entwurf nicht mehr.
Auswirkungen für Pflegekräfte
Nach dem zunächst vorgelegten Referentenentwurf für ein PNOG sollte die tarifgerechte Entlohnung als Zulassungsvoraussetzung bis 2030 ausgesetzt werden. Im Kabinettsentwurf bleibt diese Zulassungsvoraussetzung erhalten. Ebenso gelten alle Tariflöhne nach wie vor als wirtschaftlich und werden refinanziert. Allerdings wird das regional übliche Entlohnungsniveau, auf das sich etwa die Hälfte der Einrichtungen beziehen, nun nicht mehr in Anlehnung an die Tarifentlohnung fortgeschrieben, sondern nur noch in Höhe der Grundlohnratenentwicklung nach § 71 Abs. 3 SGB V, die zudem für die Jahre 2027 bis 2029 um einen Prozentpunkt gekürzt wird.
Die Lohnentwicklung der Pflegekräfte lag in den letzten Jahren aber deutlich oberhalb dieser Rate. Das führte zu dem gewollten Effekt, die Attraktivität des Pflegeberufes zu steigern. Dieser Effekt wird durch die geplante Änderung eingeschränkt, was die Versorgungskrise eher verstärkt.
Elemente einer Strukturreform
Der Gesetzentwurf enthält auch Elemente einer Strukturreform, obwohl die Reform der Strukturen eigentlich erst in einem nächsten Reformschritt erfolgen soll (siehe unten). Die Wirkungen der jetzt beschlossenen strukturellen Änderungen sind allerdings noch kaum absehbar. Die vorgesehene pflegefachliche Begleitung greift Forderungen auf, die auch aus Wissenschaft und Praxis seit langem gestellt werden.
Allerdings kann fachliche Beratung nur dann zur Optimierung von Versorgungsarrangements führen, wenn überhaupt entsprechende Angebote vorhanden sind. Die Versorgungskrise wird durch andere Elemente des Entwurfs (siehe oben) aber eher verstärkt.
Die im Koalitionsvertrag geforderte Zusammenfassung von Leistungen soll durch die Einführung einer Reihe von Budgets erfolgen. Dabei werden die Pflegesachleistungen in ein „Sachleistungsbudget“, das Pflegegeld in ein „Entlastungsbudget“, der Entlastungsbetrag in ein „Sozialraumbudget“ und die Verhinderungspflege in eine „Überbrückungsbudget“ überführt. Ob diese Umbenennungen zu Vereinfachungen und mehr Flexibilität führen, wird die Zukunft zeigen. Erste Äußerungen aus der Praxis lassen daran zweifeln und weisen auf leistungskürzende Effekte, insbesondere bei der Verhinderungspflege, hin, während gleichzeitig indirekte Einspareffekte der Budgetierung – etwa bei Pflegehilfsmitteln – zu erwarten sind.
Was leistet das PNOG-E zur Problemlösung?
Der Entwurf des PNOG hat vor allem den Abbau des Defizits der Pflegeversicherung im Blick. Diesbezüglich reichen die vorgesehenen Maßnahmen selbst nach dem Finanztableau des Gesetzesentwurfs aber nicht aus, um das erwartete Defizit zu decken.
Bei unverändertem Beitragssatz wächst das jährliche rechnerische Defizit gemäß dem vorgelegten Finanztableau von 7,6 Mrd. € im Jahr 2027 bis 2030 auf 17,4 Mrd. € an (S. 5).
Um gleichzeitig die geplante Leistungsdynamisierung vornehmen zu können, die Pflegebegleitung nach den §§ 7c und 7d SGB XI zu finanzieren und einen moderaten Aufbau von Liquiditätsreserven für die SPV durch die Anhebung der Ausgabendeckungsquote zu ermöglichen, werden weitere Mittel benötigt, deren Umfang bis 2030 auf 3,6 Mrd. € anwächst, so dass sich ein Gesamtfinanzbedarf (jenseits der Einnahmen, die sich beim geltenden Beitragssatz ergeben) entsteht, der sich von 7,6 Mrd. € im Jahr 2027 auf 21,0 Mrd. € im Jahr 2030 erhöht (s. Tabelle).
Die Maßnahmen auf der Einnahmenseite sollen zu Mehreinnahmen führen, deren Umfang von 3,8 Md. € im Jahr 2027 auf 5,87 Mrd. € im Jahr 2030 ansteigt. Die geplanten Ausgabenkürzungen entwickeln sich von 2,45 Mrd. € im Jahr 2027 auf 12,09 Mrd. € im Jahr 2030. Insgesamt entsteht so eine verbleibende Deckungslücke, die von 1,35 Mrd. € im Jahr 2027 auf 3,04 Mrd. € im Jahr 2030 ansteigt (s. Tabelle). Selbst in Bezug auf das primäre Ziel des Gesetzes, die Schließung der Finanzierungslücke, ist der Gesetzentwurf also nicht ausreichend.
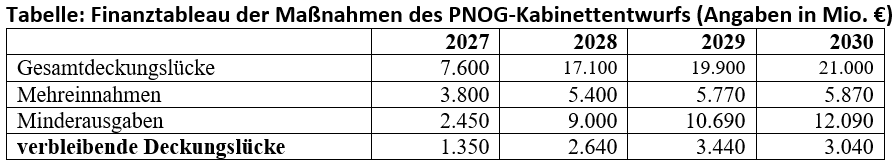
Quelle: Zahlen nach Kabinettsentwurf PNOG-E, S. 4 f.
In Bezug auf das zweite Problemfeld, die Begrenzung der Eigenanteile und daraus folgend der Zahl der Empfänger:innen von Hilfe zur Pflege, zeigt sich die Kapitulation vor dem Problem bereits in der neuen Zieldefinition. Im Koalitionsvertrag wird als Ziel noch die „Begrenzung der Eigenanteile“ genannt. Dieses Ziel wird im Entwurf des PNOG aufgegeben. Stattdessen wird hier lediglich noch eine „Begrenzung des Anstiegs der Eigenanteile an den Pflegekosten“ als Ziel formuliert (S. 3).
Der Wegfall der Dynamisierung 2028 mit der kumulierten Rate der Kerninflation der Jahre 2025-2027 wirkt sogar problemverschärfend. Werden Kerninflationsraten von 2,8 % (2025), 2,8 % (2026), 2,5 % (2027) und 2,3 % (2028) unterstellt, wären die nominalen Versicherungsleistungen ohne die Reform zum 1. Januar 2028 um 8,1 % gestiegen.
Im PNOG-E ist dagegen lediglich eine Leistungsdynamisierung mit der Kerninflationsrate des Vorjahres ab dem 1. Januar 2029 vorgesehen. Wird hierfür ein Wert von 1,5 % angesetzt, zeigt sich, dass eine Steigerung um 8,1 % erst im Jahr 2033 erreicht wird. So lange würden die Leistungshöhen der Pflegeversicherung niedriger liegen als sie ohne das PNOG-E gelegen hätten.
Insgesamt führen die Maßnahmen des PNOG-E damit zu steigenden Eigenanteilen und steigenden Sozialhilfeabhängigkeiten. Eine Begrenzung der Eigenanteile gelingt nicht. Auch in Bezug auf das dritte Ziel, die Versorgungssicherheit, enthält das PNOG keine überzeugenden Ansätze.
Verbleibender Reformbedarf
Eine nachhaltige Begrenzung der Eigenanteile kann letztlich nur durch eine absolute Deckelung der Eigenanteile erfolgen. Dies wiederum führt zu Mehrausgaben der SPV. Sollen diese nicht zu Beitragssatzsteigerungen führen, müssen flankierende Maßnahmen ergriffen werden. Bei der Finanzierung drängen sich vor allem zwei Maßnahmen auf:
Steuerfinanzierung und
Finanzausgleich zwischen privater und sozialer Pflegepflichtversicherung.
Einen ersten Ansatzpunkt für eine Steuerfinanzierung bieten die Corona-bedingten Ausgaben, die die SPV im Auftrag der Bundesregierung getätigt hat, deren Rückzahlung zugesagt war, aber bis heute nicht erfolgt ist. Hierbei handelt es sich um einen – einmaligen – Betrag von 5 bis 6 Mrd. €. Weiterhin sollten die jährlichen Ausgaben in Höhe von mehr als 5 Mrd. € für die Renten-Beitragszahlung für pflegende Angehörige aus ordnungspolitischen Gründen ebenfalls steuerfinanziert werden. Allein mit diesen beiden Maßnahmen wäre das aktuelle Defizit der Pflegeversicherung für 2026 und 2027 ausgeglichen.
Auch die Kosten für Pflegeschulen sollten – analog den Berufsschulen – steuerfinanziert werden und nicht per Umlage durch die Pflegebedürftigen, was deren Eigenanteil senken würde. Die Feststellung des § 8 SGB XI, dass Pflege eine „gesamtgesellschaftliche Aufgabe“ ist, rechtfertigt zudem weitere regelmäßige Steuerzuschüsse. Derartige Bundeszuschüsse könnten auch kompensatorisch damit begründet werden, dass die Länder die Investitionskosten nicht so fördern, wie sie es gemäß § 9 SGB XI eigentlich „sollen“.
Weiterhin ist ein Finanzausgleich mit der privaten Pflegepflichtversicherung angezeigt. Obwohl die beiden Systeme leistungsrechtlich keine Unterschiede aufweisen und auch die Begutachtungsrichtlinien und -praktiken aufeinander abgestimmt sind, sind die Leistungsausgaben für Privatversicherte nur rund halb so hoch wie für Sozialversicherte.
Dies ist Ausdruck der unterschiedlichen Risikostruktur, die einen Finanzausgleich nachgerade zwingend erscheinen lässt. So hatte das Bundesverfassungsgericht schon 2001 geurteilt, dass die Aufteilung der „Pflegevolksversicherung“ in zwei Zweige zwar verfassungskonform sei, aber unter Maßgabe einer „ausgeglichenen Lastenverteilung“ (Az.: 1 BvR 2014/95, Rn. 92).
Genau diese herzustellen, wäre Aufgabe eines solchen Finanzausgleichs zwischen den beiden Zweigen der Pflegevolksversicherung.
Fazit
Weder die Deckelung der Eigenanteile, noch steuerfinanzierte Zuschüsse oder der Finanzausgleich zwischen sozialer und privater Pflegeversicherung wurden ins PNOG-E aufgenommen. Gleichzeitig sind Ansätze zur Weiterentwicklung der Pflegeversicherung im PNOG-E nur in geringem Maße enthalten. Als Teil des Koalitionskompromisses wurde daher die Einrichtung einer Kommission beschlossen, die noch im ersten Halbjahr 2027 Vorschläge für eine Strukturreform als zweiten Schritt einer Pflegereform vorlegen soll. Neben Finanzierungsfragen wäre in einer solchen Strukturreform insbesondere die Weiterentwicklung der Pflegeversicherungsleistungen in Richtung sektorenfreie Versorgung und die Zukunft des Pflegegelds zu thematisieren.
Führt eine strukturelle Weiterentwicklung der Pflegeversicherung zu einer besseren Versorgung, ließen sich damit auch die notwendigen höheren Finanzierungslasten begründen.
Quellen
Zitiervorschlag
Rothgang, Heinz: Geplante Pflegereform löst die Probleme nicht, zurecht.blog, 28.10.2026, https://zurecht.blog/beitraege/pflegereform-pflegeversicherung-probleme.
Dieser Beitrag ist lizenziert unter CC BY-SA 4.0.
Beteiligte Autor:innen
- mehr erfahren
Heinz Rothgang
Prof. Dr. Heinz Rothgang forscht und lehrt an der Universität Bremen, wo er die Abteilung „Gesundheit, Pflege und Alterssicherung“ im SOCIUM leitet.